Por Redação O Sul | 6 de junho de 2015
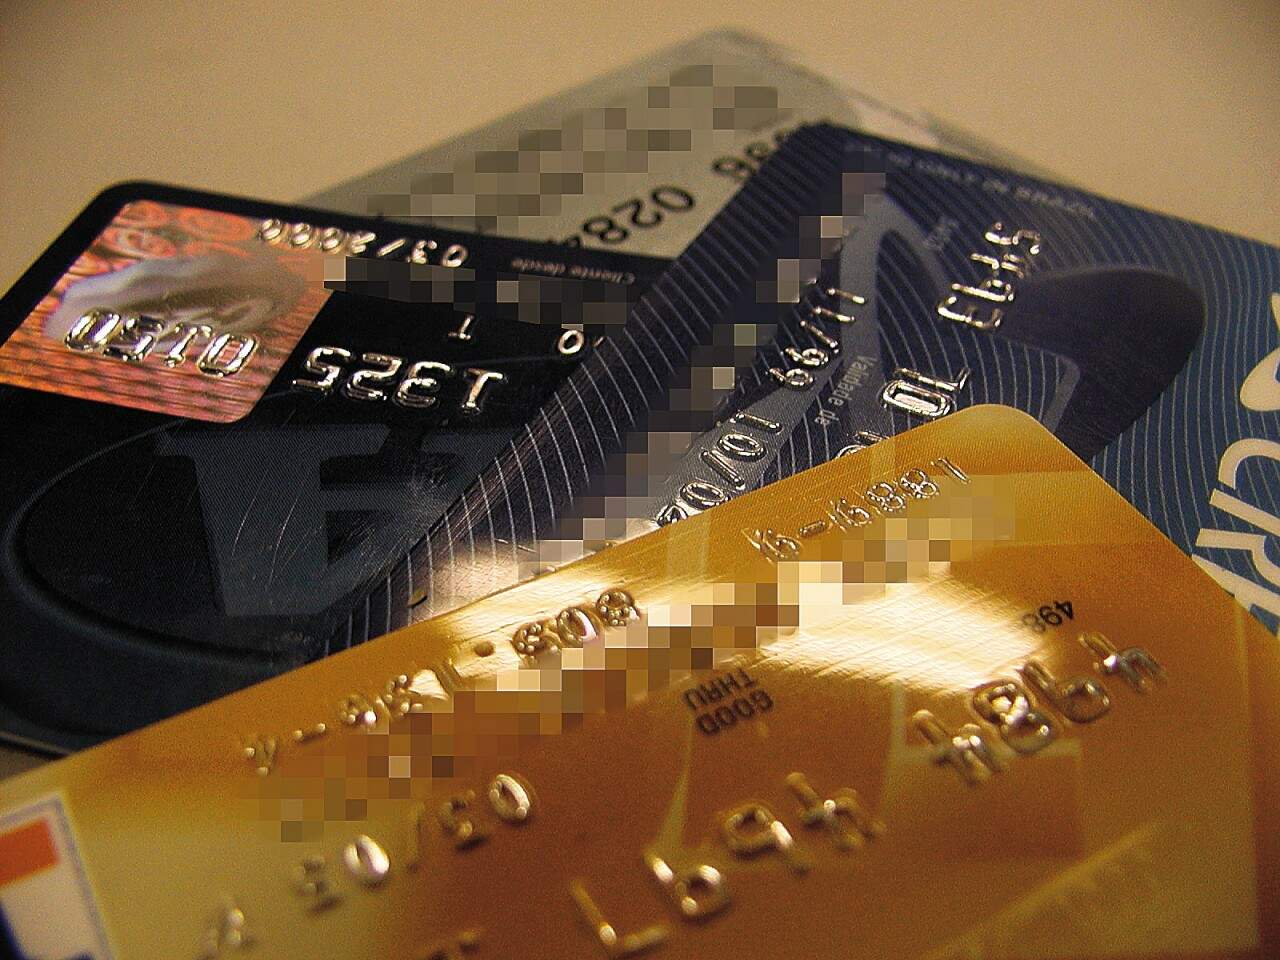
A Corte Especial do STJ (Superior Tribunal de Justiça) aprovou na quarta-feira (3) súmula que estabelece como prática comercial abusiva o envio de cartão de crédito sem prévia solicitação do consumidor, sendo passível de indenização.
A súmula é o resumo de entendimentos consolidados nos julgamentos do tribunal e servem de orientação sobre a jurisprudência firmada pelo STJ, com amparo no artigo 39, III, do Código de Defesa do Consumidor, que proíbe o fornecedor de enviar produtos ou prestar serviços sem solicitação prévia.
Um dos casos que levou à edição do texto é o de consumidora que, ao pedir cartão de débito, recebeu um cartão múltiplo. O Banco Santander alegou à época que a função crédito estava inativa. Mesmo assim, a instituição não foi poupada do pagamento da multa de 158,24 mil reais.
Para o relator do caso, ministro Mauro Campbell Marques, o simples envio do cartão de crédito sem pedido do consumidor configura prática abusiva, independentemente de bloqueio.
Juros desconhecidos
Mais de 90% dos consumidores desconhecem a taxa de juros cobrada no cartão de crédito quando optam por pagar o valor mínimo da fatura, mostrou uma pesquisa feita pelo SPC (Serviço de Proteção ao Crédito). Segundo o levantamento, que entrevistou 642 pessoas, um terço dos consumidores não sabe o limite do cartão.
De acordo com o levantamento, pouco mais da metade dos entrevistados (53%) possui cartão, com uma média de quase dois por pessoa. Desse grupo, 47% afirmaram parcelar compras pelo menos uma vez por mês, principalmente quando vão adquirir roupas, calçados e eletrodomésticos.
O principal problema ao usar o cartão de crédito, conforme os especialistas, é deixar de pagar a fatura ou apenas quitar o valor mínimo. Com isso, o consumidor entra no chamado rotativo, linha de crédito pré-aprovada no cartão. A modalidade é uma das mais caras do mercado, ao lado do cheque especial. Em abril, a taxa anualizada de juros do rotativo alcançou o patamar de 347,5%, segundo os dados mais recentes do Banco Central (BC).
Em uma fatura de 3 mil reais se o consumidor optar por pagar 20% desse valor, 600 reais, – considerando a taxa anual de 347,5% –, ao final de sete parcelas, a dívida será quitada por 4.251,35 reais, o que representa mais de 1,2 mil reais somente de juros, conforme cálculos feitos na Calculadora do Cidadão, disponibilizada no site do BC.
Ainda de acordo com o levantamento do SPC, a segurança é a principal vantagem apontada por 34% dos consumidores para usar o cartão de crédito. A possibilidade de parcelar o valor das compras é citada por 25% dos ouvidos. Além disso, 12% consideram positivo o fato de o cartão ter um prazo maior para pagar as compras. Entre as desvantagens, o risco de gastar mais do que pode é o principal item citado pelos consumidores – 93% apontaram esse problema.
A pesquisa foi realizada com 642 consumidores de todas as capitais brasileiras, homens e mulheres, com idade igual ou maior a 18 anos. A margem de erro é de 3,8 pontos percentuais.
Linhas de crédito
Em abril, todas as linhas de crédito subiram. O destaque ficou para a taxa de juros do cartão de crédito, que atingiu o maior nível desde 1999 e continua como a mais cara de todas. Caso o valor total da fatura não seja quitado, o consumidor tem que arcar com juros superiores a 295% ao ano.
O cheque especial, aquele pago quando a conta fica no vermelho, também está no maior patamar em mais de uma década: 205% ao ano, segundo a Anefac (Associação Nacional dos Executivos de Finanças, Administração e Contabilidade).
Já o empréstimo pessoal nos bancos foi a modalidade que mais subiu em abril. Mas perto das outras, continua bem mais atraente: taxa de 60,1% ao ano.
O levantamento da Anefac é feito com os 30 maiores bancos do País. O BC, que também faz essa pesquisa de juros, consulta todo o sistema financeiro. Por isso, existem diferenças nos resultados. Os números do BC, que incluem os bancos pequenos, são ainda maiores. (AG e Folhapress)



Os comentários estão desativados.