Por Redação O Sul | 28 de maio de 2018
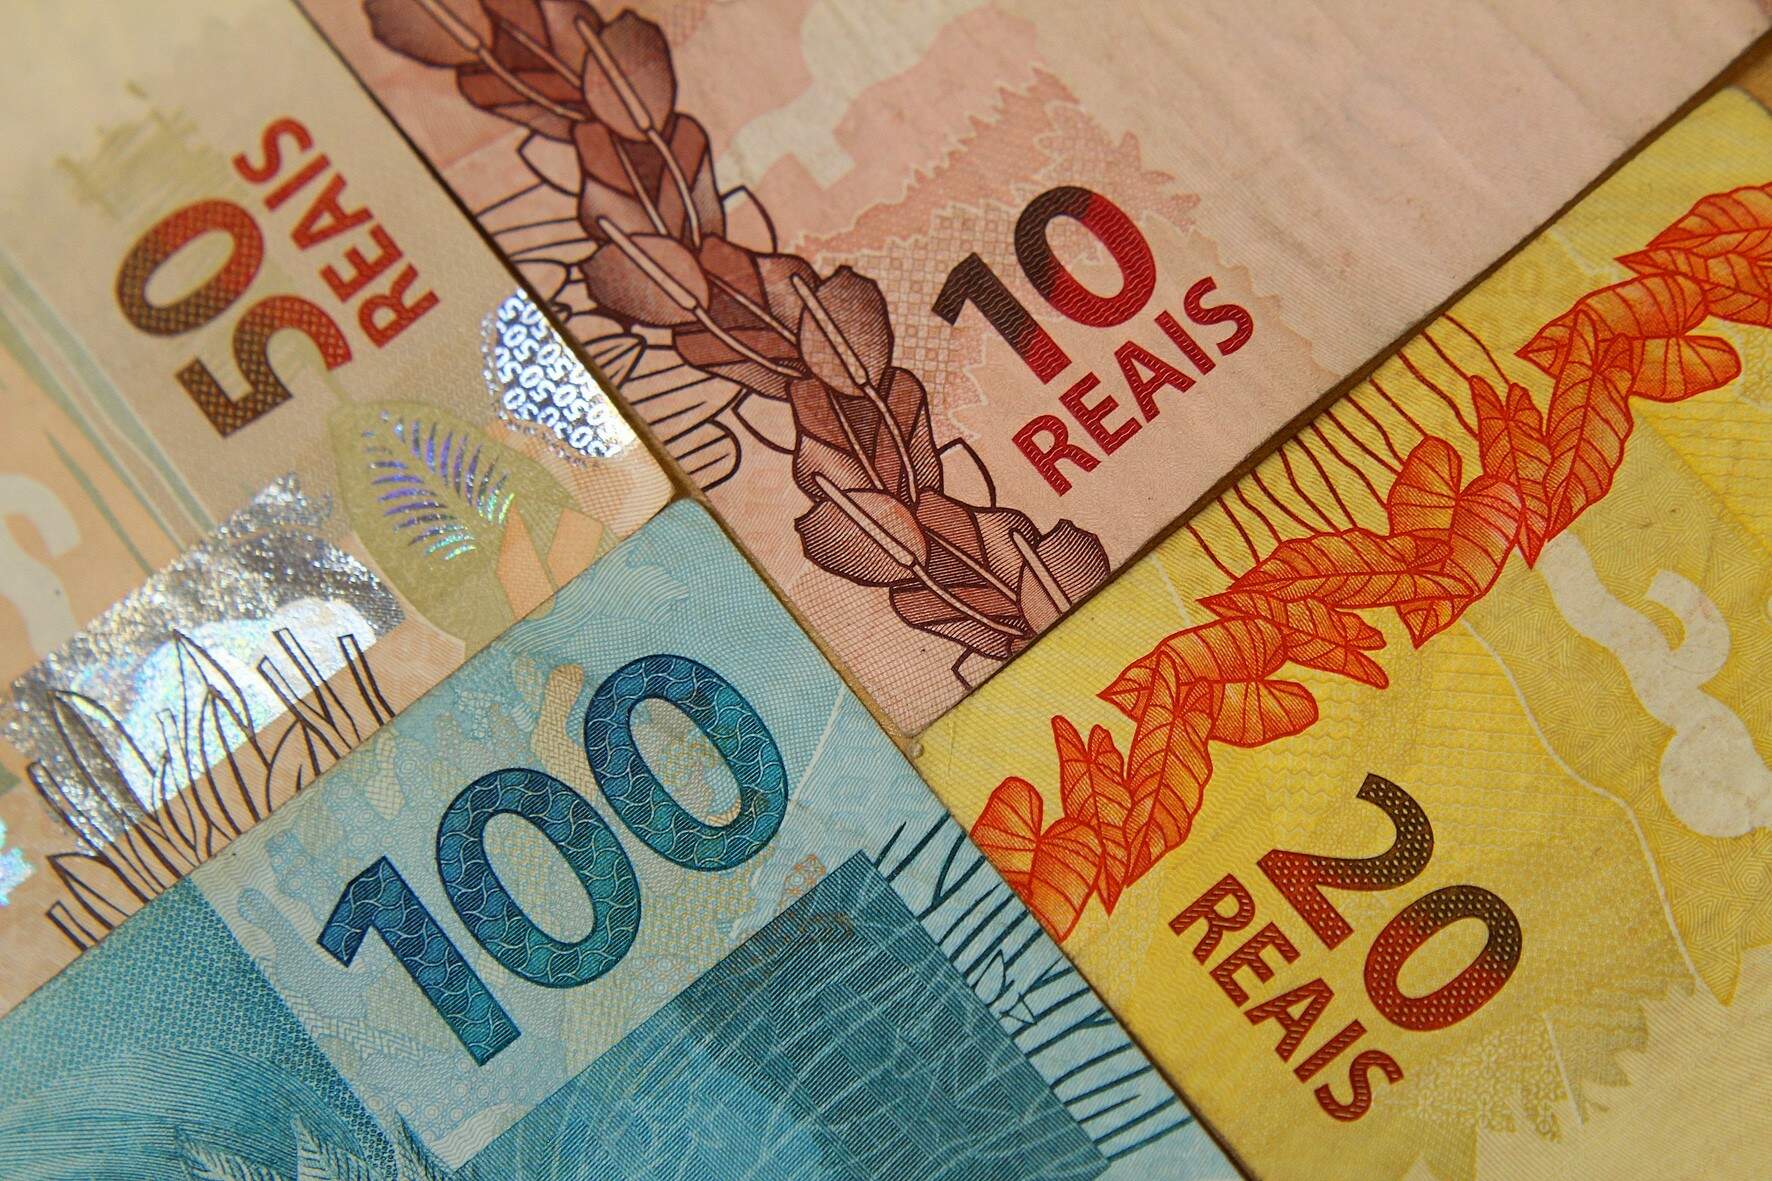
Você já percebeu que os bancos sempre cobram juros mais altos para emprestar dinheiro do que pagam de rendimento nas aplicações financeiras? O nome dessa diferença é spread bancário. Por exemplo, toda vez que um banco paga juros de 10% para um investidor que aplicou seu dinheiro em um título de renda fixa, ele costuma cobrar de outro cliente que fez um empréstimo pessoal uma taxa mais alta, de 20%, por exemplo.
É por este motivo que os juros pagos pelas aplicações financeiras costumam ser bem mais baixos que as taxas praticadas no crédito. No caso do cheque especial e o rotativo do cartão, os juros são ainda mais altos, porque entra nesta conta o custo da inadimplência, que é maior nestas modalidades.
Mas qual é a razão para os bancos praticarem essa diferença? É porque, além de pagar os juros devidos ao investidor que aplicou seu dinheiro, o banco separa uma parte do que sobrou para bancar seus custos e também ficar com o lucro.
A maior parte deste spread, cerca de 40%, vai para uma reserva contra a inadimplência. Ou seja, que protege o banco de calotes. Outra parte vai para o lucro do banco, impostos e custos administrativos, como o salário de funcionários.
O spread no Brasil é um dos mais altos do mundo, porque ele acompanha a taxa básica de juros, a Selic, também entre as maiores. Dessa forma, o spread tende a cair sempre que a Selic está em baixa.
Isso porque, com a Selic menor, os bancos tendem a pagar menos pelos recursos que captam no mercado, uma vez que muitos investimentos pagam juros atrelados à Selic. Portanto, se ela fica menor, há mais espaço para as taxas do crédito caírem e também o spread.
Custos
Então, quais são os custos dentro do spread? O primeiro é o custo de captação, que é quanto custa o dinheiro para o banco tendo em vista que a referência é sempre a Selic. Outro é a cunha fiscal, que são os impostos e o compulsório, tanto a prazo quanto à vista. O governo aumenta ou diminui o compulsório conforme o dinheiro que pretende tirar ou injetar na economia. Há ainda as despesas administrativas: custos com agências e funcionários. Então, vem o custo do risco: claro que os bancos embutem a previsão de perda ou inadimplência. E, finalmente, a margem líquida do banco ou receita.
A inadimplência, a cunha fiscal e o lucro do banco são os três itens que mais pesam. Só para lembrar, esses cinco itens são os que compõem também o custo do crédito em outros países. Mas, claro, que o peso lá é diferente, embora a composição seja a mesma. O spread em outros países não é tão elevado como o daqui.
Inadimplência caiu
A inadimplência no segmento de recursos livres caiu a 4,7 por cento em abril, ante 4,8 por cento em março, informou o Banco Central nesta segunda-feira.
No período, o spread bancário no mesmo segmento foi a 33,3 pontos percentuais, ante 33,7 pontos percentuais em março. Já o estoque geral de crédito no País subiu 0,3 por cento ante o mês anterior, a 3,090 trilhões de reais.


Os comentários estão desativados.