Por Redação O Sul | 27 de julho de 2018
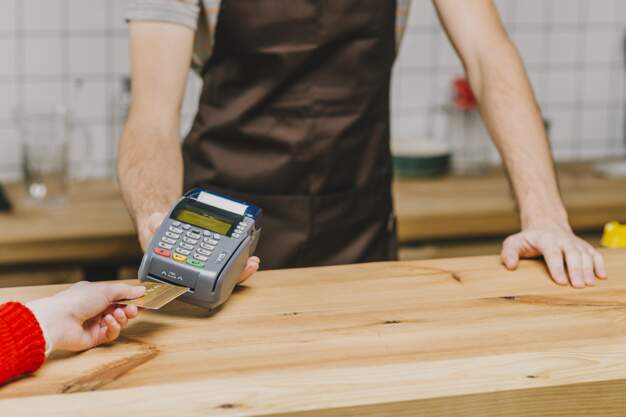
Os juros médios cobrados pelas instituições financeiras no cheque especial e no cartão de crédito rotativo registraram queda em junho e também no primeiro semestre, mas ainda estão próximos da marca dos 300% ao ano, segundo números divulgados pelo BC (Banco Central) nesta sexta-feira (27).
A taxa média do cheque especial, de acordo com a instituição, passou de 311,9%, em maio, para 304,9% ao ano em junho (a menor desde março de 2016), uma queda de sete pontos percentuais. No primeiro semestre, o juro recuou 18,1 pontos percentuais, pois estava em 323% ao ano no fim de 2017.
Já o juro médio do cartão de crédito rotativo para pessoas físicas recuou de 303,6% ao ano, em maio, para 291,9% ao ano em junho (a mais baixa desde setembro de 2014) – uma queda de 11,7 pontos percentuais. Na parcial do ano, a taxa caiu 40,2 pontos percentuais, pois somou 332,1% ao ano no fechamento do ano passado.
Apesar da redução nos últimos meses, essas taxas ainda seguem elevadas na comparação com outras linhas de crédito. A recomendação de economistas é que os clientes bancários não usem essas modalidades, ou que as utilizem por um período de tempo muito limitado.
A redução das taxas cobradas nessas modalidades de crédito acontece em um cenário de estabilidade da taxa básica da economia, a Selic, que hoje está na mínima histórica de 6,5% ao ano. Essa estabilidade acontece desde março. Antes disso, a taxa havia recuado 12 vezes seguidas.
No ano passado, o governo chegou a anunciar medidas para reduzir os juros do rotativo do cartão de crédito, que estão recuando nos últimos meses. Recentemente, a federação que representa os bancos no país anunciou novas regras para uso do cheque especial, mas elas só entraram em vigor em julho.
Juros bancários médios e inadimplência
Os números do BC mostram também que houve queda nos juros médios das instituições com recursos livres (sem contar BNDES, crédito rural e imobiliário) em junho e no primeiro semestre deste ano. A taxa média total (pessoa física e jurídica) passou de 39,2% ao ano em maio para 38,5% ao ano em junho. No ano, ela recuou 1,8 ponto percentual, pois somava 40,3% ao ano no fechamento de 2017.
Os juros nas operações com pessoas físicas caíram de 53,8% ao ano, em maio, para 53,2% ao ano, em junho; no primeiro semestre a taxa caiu 1,8 ponto percentual, pois estava em 55% ao ano no fim do ano passado.
A taxa cobrada das empresas recuou de 20,6% ao ano em maio para 21,2% ao ano na mesma comparação, e no primeiro semestre recuou 1,4 ponto percentual (pois totalizou 21,6% ao ano no fechamento de 2017). O Banco Central também informou que houve queda da inadimplência nas operações com recursos livres, que passou de 4,6% em maio para 4,4% em junho. No fim do ano passado, estava em 4,9%.
Se consideradas apenas pessoas físicas, a inadimplência ficou estável em 5%, entre maio e junho (no ano caiu 0,2 ponto percentual), e, no caso das empresas, passou de 4,1% para 3,8%, nesta comparação (no semestre, caiu 0,7 ponto percentual).
Spread bancário recua
Como os juros bancários médios recuaram, o chamado “spread bancário” (diferença entre o que os bancos pagam pelos recursos e o que cobram de seus clientes) caiu no mês passado e, também, no acumulado de 2018.
No caso das operações com pessoas físicas, o “spread” recuou 1,7 ponto percentual em junho, para 43,5 pontos. No ano, o indicador caiu 2,6 pontos percentuais, pois somava 46,5 pontos percentuais no fim de 2017. Mesmo assim, esse índice ainda é elevado quando comparado à média praticada pelos bancos em outros países.
O “spread” é composto pelo lucro dos bancos, pela taxa de inadimplência, por custos administrativos, pelos depósitos compulsórios (que são mantidos no Banco Central) e pelos tributos cobrados pelo governo federal, entre outros. No ano passado, o lucro dos maiores bancos cresceu 14,6%.
Dados do BC mostram que os quatro maiores conglomerados bancários – Itaú-Unibanco, Bradesco, Banco do Brasil e Caixa Econômica Federal – detinham, no fim de 2017, 78% de todas as operações de crédito feitas por instituições financeiras no país e também 76% dos depósitos.
Recentemente, a instituição informou que a chamada “margem financeira” dos bancos, ou seja, seu lucro, representou 14,04% do custo do crédito em 2017. Nesse estudo, houve mudança da metodologia empregada no cálculo. Pelo formato anterior, o lucro dos bancos representava cerca de 23% do custo do crédito.


Os comentários estão desativados.