Por Tamara Rosenblum | 23 de janeiro de 2026
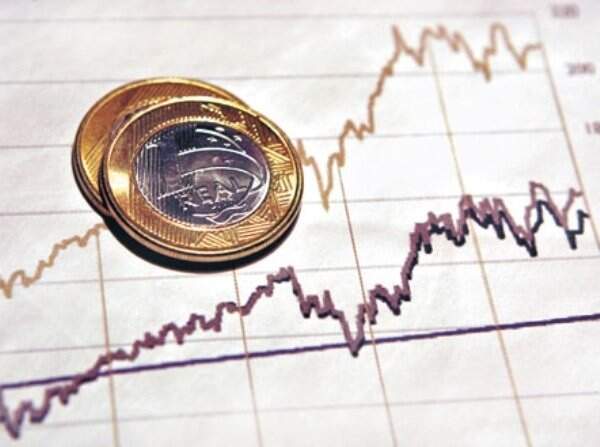
A Selic precisa estar “na medida”
Foto: DivulgaçãoEsta coluna reflete a opinião de quem a assina e não do Jornal O Sul. O Jornal O Sul adota os princípios editoriais de pluralismo, apartidarismo, jornalismo crítico e independência.
Você vai ao supermercado fazer as compras do mês: arroz, feijão, leite e por aí vai. Cada família tem seus itens “obrigatórios” – o gaúcho coloca erva-mate no carrinho, o carioca pode não colocar. Quando falamos de inflação, estamos falando, na prática, do quanto os preços dessa vida real estão mudando ao longo do tempo e do quanto o seu dinheiro consegue (ou não) acompanhar isso.
É aqui que entra o IPCA, o índice do IBGE que mede a variação de preços de uma cesta de produtos e serviços consumidos pelas famílias. Em outras palavras: ele não mede se você está comprando “mais ou menos” itens; ele mede se, na média, os preços subiram ou caíram. O efeito no carrinho vem depois: se os preços sobem e sua renda não acompanha, aí sim cabe menos coisa no carrinho – e é isso que a gente sente como perda de poder de compra.
Para visualizar, pensa na bergamota. Em época de safra, tem muita oferta, o preço tende a cair. Fora da safra, a oferta diminui, a bergamota encarece. Oferta e demanda em versão supermercado, sem mistério. Só que a economia não vive só de observar os preços subindo e descendo. Em algum momento, alguém precisa tentar evitar que isso vire um descontrole. E é aí que aparece a Selic.
Pensa na Selic como se fosse a Beyoncé: ela dita o ritmo da economia. A Selic é a taxa básica de juros definida pelo Banco Central e ela influencia praticamente todo o resto: empréstimos, financiamentos, aplicações e até a forma como empresas e pessoas decidem consumir ou guardar dinheiro. Quando a inflação e as expectativas de inflação estão pressionadas, o Copom (Comitê de Política Monetária) tende a elevar a Selic para esfriar a economia e ajudar a trazer os preços para um ritmo mais controlado. Não é algo automático, mas é uma ferramenta de política monetária: inflação preocupa, juros sobem para tentar conter.
E como isso mexe na sua vida? Primeiro, crédito fica mais caro. Na prática, bancos cobram acima da Selic (Selic + spread), mas para entender a lógica, vamos usar números simples. Se antes você pegava R$ 1.000 emprestado em um cenário de juros baixos e pagava algo como R$ 1.050 ao fim de um ano, em um cenário de juros mais altos esse custo sobe (por exemplo, para R$ 1.150). Resultado prático: sobra menos renda para o resto. O dinheiro que antes comprava duas barras de chocolate, agora compra uma. Selic alta pode bater no poder de compra porque encarece o dinheiro no tempo e muda escolhas de consumo.
Mas a pergunta que fica é: Selic alta é sempre ruim? Não necessariamente. Ela precisa estar “na medida”. Se você tem dinheiro aplicado em produtos pós-fixados, por exemplo, juros mais altos tendem a significar remuneração maior para quem está poupando. Ou seja, a mesma força que encarece o crédito também melhora o retorno de aplicações ligadas aos juros, e isso cria um dilema: o que é bom para o poupador pode ser pesado para quem precisa financiar consumo ou produção.
Agora, quando a Selic vai alto demais ou fica alta por tempo demais, o efeito em cadeia aparece na rua. Pensa no pequeno empresário, o seu Pedro, dono da fruteira da esquina, com três funcionários. A dona Neida, com os preços subindo e o orçamento apertado, reduz as idas à fruteira: antes ia toda semana, agora vai uma vez por mês. O seu Pedro vende menos, aperta margem, e chega o dia em que precisa demitir um funcionário, o Arlindo. O Arlindo, sem emprego, corta tudo o que dá: prioriza aluguel e comida e começa a atrasar contas, inclusive impostos e taxas. A prefeitura arrecada menos, alguns serviços públicos ficam mais pressionados, a sensação de piora aumenta e o humor da economia azeda. É um efeito dominó: por isso não interessa que a Selic fique fora de controle, nem para cima nem para baixo. A economia precisa de previsibilidade e equilíbrio, não de extremos.
Só que além de saber o que é cada coisa – IPCA, Selic, inflação, juros – tem um passo que muda seu jogo: aprender a andar com o dinheiro no tempo. O que é isso? É pegar R$ 100 de 1994 e trazer para 2026 para ver quanto valeria hoje em termos de preços. E, na outra mão, pegar esses mesmos R$ 100 e imaginar: “Se eu tivesse investido, quanto teria agora?”. A comparação entre “o que o dinheiro compra” e “quanto o dinheiro rende” é onde o poder de compra deixa de ser teoria e vira vida real.
* Tamara Rosenblum, pesquisadora na área de finanças e aposentadoria
Esta coluna reflete a opinião de quem a assina e não do Jornal O Sul.
O Jornal O Sul adota os princípios editoriais de pluralismo, apartidarismo, jornalismo crítico e independência.


Verificação de Email - você receberá um email de confirmação após enviar o seu primeiro comentário, mas ele só será publicado depois que você clicar no link de verificação enviado para a sua conta de e-mail para confirma-lo. Os próximos comentários serão publicados automaticamente por 30 dias!