Por Redação O Sul | 8 de outubro de 2026
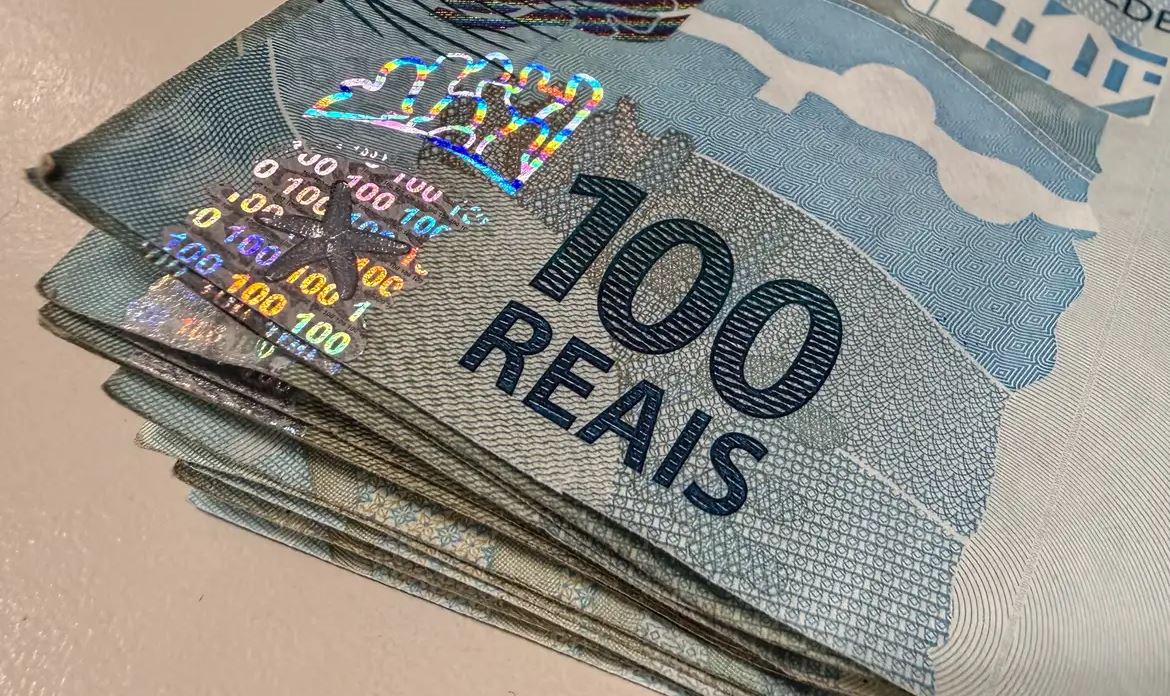
O endividamento das famílias brasileiras caiu pela primeira vez desde dezembro de 2025. A parcela de famílias com dívidas teve um recuo tímido, passando de 82% em agosto para 81,7% em setembro, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC).
No mesmo período, a inadimplência recuou entre as famílias que ganham até 3 salários mínimos e aumentou entre aquelas com renda acima de 10 salários mínimos, a única das quatro faixas de renda analisadas em que o indicador subiu.
O indicador vinha em trajetória de alta desde dezembro do ano passado, quando estava em 80,9%. A sequência de aumentos levou o endividamento ao pico de 82,2% em abril e maio.
A expectativa da CNC é que o endividamento das famílias termine o ano relativamente estável, em torno de 81,5%.
Qual a diferença entre endividamento e inadimplência?
– Endividamento: Ter dívidas não significa necessariamente estar com problemas financeiros. O indicador mede a parcela de famílias que possuem algum compromisso financeiro a vencer, como cartão de crédito, financiamento, empréstimo pessoal, cheque especial ou carnê de loja. Uma pessoa que parcela uma compra no cartão ou paga um financiamento em dia, por exemplo, entra na estatística de endividamento.
– Inadimplência: Já a inadimplência indica quando a dívida não foi paga no prazo combinado. Ou seja, são consumidores com contas vencidas e em atraso. Uma família pode estar endividada e não ser inadimplente, caso esteja pagando as parcelas normalmente. Por outro lado, quem deixa uma dívida vencer passa a fazer parte do grupo de inadimplentes.
Inadimplência recua
A parcela de famílias com dívidas em atraso caiu de 29,9% em agosto para 29,6% em setembro. O resultado também foi melhor que o registrado um ano antes, quando 30,5% das famílias estavam inadimplentes.
O percentual de famílias que disseram não ter condições de pagar suas dívidas atrasadas ficou estável em 12,5% no mês, abaixo dos 13% registrados em setembro de 2025. Já a parcela de famílias consideradas muito endividadas caiu de 17,9% para 17,3%.
Apesar da melhora nesses indicadores, o tempo médio de atraso aumentou pelo segundo mês consecutivo. Em setembro, as dívidas estavam atrasadas, em média, por 65,3 dias, o maior período desde novembro de 2024, quando a média foi de 65,5 dias.
Além disso, 48,9% das dívidas em atraso estavam vencidas havia mais de 90 dias.
Para a economista Juliana Inhasz, professora do Insper, os dados mostram uma melhora ainda pequena no quadro de endividamento. Ela avalia que um dos fatores pode ser o comportamento da renda, em um mercado de trabalho que continua resiliente.
Segundo ela, a redução também pode ter alguma relação com programas de renegociação de dívidas, como o Deserola Brasil 2, que permitem reorganizar pagamentos e alongar os prazos.
A economista não vê a queda dos juros como a principal explicação para o movimento.
Mais famílias sem dívidas
A pesquisa também mostra um aumento na parcela de famílias que não têm dívidas a vencer. O percentual passou de 17,4% em agosto para 18,1% em setembro.
Ao mesmo tempo, o comprometimento da renda continua elevado. Em média, as famílias destinam 29,6% da renda ao pagamento de dívidas. Para 19,4% delas, mais da metade da renda mensal está comprometida, maior percentual desde fevereiro, quando havia sido de 19,5%.
Outro movimento observado pela pesquisa foi o aumento da participação das dívidas com vencimento superior a um ano. Elas representaram 33,8% do total em setembro.
Na avaliação de Juliana, prazos mais longos podem ajudar a reduzir o peso das parcelas no orçamento no curto prazo, mas também prolongam o período em que a família permanece comprometida com a dívida.
A renegociação, portanto, pode aliviar a prestação mensal sem necessariamente significar que a dívida desapareceu. As informações são do portal de notícias G1.



Verificação de Email - você receberá um email de confirmação após enviar o seu primeiro comentário, mas ele só será publicado depois que você clicar no link de verificação enviado para a sua conta de e-mail para confirma-lo. Os próximos comentários serão publicados automaticamente por 30 dias!