Por Redação O Sul | 19 de fevereiro de 2017
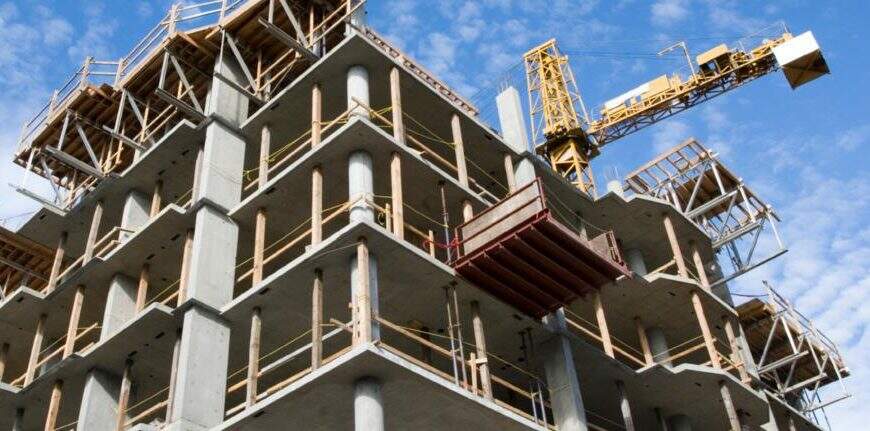
O ministério do Planejamento informou nesta quinta-feira (16) que o CMN (Conselho Monetário Nacional) decidiu elevar o valor do imóvel que pode ser comprado com recursos do FGTS (Fundo de Garantia do Tempo de Serviço), assim como o valor da casa própria que poderá ser financiada dentro das regras do Sistema Financeiro de Habitação – modalidade de crédito que conta com juros mais baixos.
O valor máximo do imóvel subirá de R$ 950 mil em São Paulo, Rio de Janeiro, Minas Gerais e Distrito Federal e de R$ 800 mil nas demais regiões do País para até R$ 1,5 milhão. A última vez que os limites haviam sido reajustados foi em novembro do ano passado.
Segundo o Ministério do Planejamento, a nova regra vale para imóveis contratados a partir desta segunda-feira (20) e 31 de dezembro de 2017. “O novo valor de avaliação tem vigência temporária, é aplicável apenas para a aquisição de imóveis residenciais novos, valendo de forma uniforme para todas as regiões do país”, acrescentou.
No fim de 2017, o CMN se reunirá novamente para definir se o teto para compra de imóveis com uso do FGTS continuará em R$ 1,5 milhão. Segundo interlocutores do governo, apesar da nota falar em “vigência temporária”, esse valor pode ser mantido ou até mesmo ser elevado.
O governo observou que, com a mudança, os clientes bancários terão acesso não só às taxas de juros aplicáveis ao SFH, “em geral mais baixas do que aquelas vinculadas a outros tipos de operações imobiliárias”, mas também à possibilidade de movimentar os recursos de suas contas vinculadas do FGTS para o pagamento de parte das prestações ou para a amortização dos financiamentos, desde que observados os demais requisitos legais e regulamentares que regem o Fundo.
Pelas regras vigentes, as operações enquadradas nas regras do SFH (Sistema Financeiro de Habitação) possuem juros mais baixos, limitados atualmente a 12% ao ano. Para imóveis cujo preço é maior do que o teto do SFH, valem as regras do Sistema de Financiamento Imobiliário. Nesse caso, os juros são de livre negociação entre os clientes e os bancos, e costumam ser maiores.
Os bancos empregam recursos das contas de poupança para financiar imóveis enquadrados nas regras do Sistema Financeiro Habitacional. Em todo ano de 2016, R$ 40,7 bilhões deixaram a poupança. O resultado foi o segundo pior da série histórica, que começa em 1995, atrás apenas de 2015, quando saíram da poupança R$ 53,5 bilhões. Em janeiro, a saída de recursos continuou, o que diminui a disponibilidade de recursos para a casa própria. (AG)



Os comentários estão desativados.