Por Redação O Sul | 19 de março de 2024
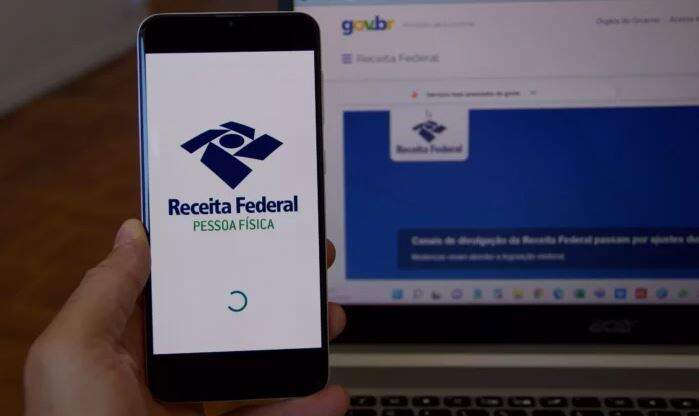
A Receita Federal iniciou o recebimento da declaração de Imposto de Renda Pessoa Física de 2024 no dia 15 de março. A estimativa é de que sejam entregues 43 milhões de declarações. Porém, antes de preparar o documento, os contribuintes devem estar atentos às principais mudanças deste ano.
O professor e coordenador da pós-graduação em Gestão Contábil e Inteligência Tributária da FAE Centro Universitário, Cláudio Marcelo Cordeiro, explica algumas delas e traz orientações úteis aos contribuintes. Veja abaixo.
– 1 – Bens no exterior: Neste ano, a Receita Federal será mais rígida em relação à tributação de aplicações em fundos de investimento no país e à renda auferida por pessoas físicas residentes no Brasil oriunda de aplicações financeiras, entidades controladas e trusts no exterior.
Três artigos da Lei n. 14.754/2023, que trata do tema, fazem conexão direta com o Imposto de Renda. Um deles diz respeito à pessoa física que tem bens referentes à empresa controlada lá fora. “Nessa situação, a Lei permite relacionar os bens e direitos que estão sendo controlados na pessoa jurídica dentro da declaração do Imposto de Renda da pessoa física”, explica o professor. Segundo ele, o contribuinte poderá optar por declarar os bens, direitos e obrigações detidos pela entidade controlada, direta ou indireta, no exterior como se fossem detidos diretamente pela pessoa física.
Outra mudança sobre bens fora do país refere-se à atualização dos valores. No artigo 14 da Lei, “a pessoa física residente no país poderá optar por atualizar o valor dos bens e direitos no exterior informados na sua declaração para o valor de mercado em 31 de dezembro de 2023 e tributar a diferença para o custo de aquisição, pelo IRPF, à alíquota definitiva de 8% (oito por cento)”.
Já o artigo 11 fala sobre os trusts, que são a concentração de ativos no exterior e que também deverão ser declarados. O professor Cláudio Marcelo, que também coordena a pós-graduação da FAE em Auditoria, Perícia e Fraudes Corporativas, explica que o instrumento de trust é regido por um contrato internacional que envolve, no mínimo, três partes: o detentor do patrimônio, o administrador e os beneficiários, tendo por objetivo a proteção dos bens e direitos e a redução da carga tributária, na oportunidade da transferência do patrimônio aos beneficiários.
– 2 – Isenção para quem recebe dois salários mínimos: Cláudio Marcelo avalia como válida e positiva a mudança deste ano que se refere à isenção do Imposto de Renda para quem ganha até dois salários mínimos. “Essa atualização era esperada há um bom tempo, e a partir de maio do ano passado uma medida provisória estabeleceu a alteração”, completa.
– 3 – Desconto simplificado: O desconto simplificado, que equivale a 25% da nova faixa de isenção (R$ 2.112,00), até o ano passado era de R$ 528,00 por mês, e a pessoa podia optar por ele ou por outros descontos, caso os tivesse (despesas com dependentes, com plano de saúde etc.). Agora, quem tem gastos acima do valor de R$ 528,00 tem a opção de utilizar o maior desconto. “Nesse caso, podem acontecer duas situações diferentes: para aquele contribuinte empregado, as organizações normalmente parametrizam em seus sistemas o desconto de forma mensal. Quem é autônomo ou tem rendimentos extras como aluguel de imóvel pode aproveitar esse valor, mas precisa colocar isso na declaração”, explica o professor.
– 4 – Rendimentos tributáveis: Com a atualização da tabela do Imposto de Renda, houve mudança no teto para a declaração. “Isso refletiu de forma positiva diretamente nos rendimentos tributáveis dos contribuintes”, comenta Cláudio Marcelo. Os rendimentos tributáveis passam de R$ 28.559,70 para R$ 30.639,90. Para rendimentos isentos e não tributáveis, a obrigatoriedade de declarar era para quem tinha valores de até R$ 40 mil; agora, passa a R$ 200 mil. E em relação à receita bruta para atividade rural, o valor também mudou: passou de R$ 142.798,50 para R$ 153.159,50.
– 5 – Posse de bens e direitos: Antes, era obrigatório declarar posse de bens e direitos ‒ carro, imóvel, saldo bancário) no valor de até R$ 300 mil. Agora, esse valor saltou para R$ 800 mil. O professor Cláudio Marcelo esclarece que as regras de obrigatoriedade de entrega da declaração não são excludentes, ou seja, caso o contribuinte se enquadre em qualquer uma delas, terá de declarar. Ele ressalta, ainda, que prevalecem as demais regras de temporadas passadas: por exemplo, quem passou à condição de residente no Brasil em qualquer mês de 2023, continua obrigado a declarar.
– 6 – Mudanças para a entrega da declaração: Cada vez mais a Receita Federal vem mudando a forma e os prazos para entrega, o que é vantajoso, principalmente para aquelas pessoas que não possuem tantos bens, como observa o professor Cláudio. “O objetivo é aprimorar os serviços digitais para que o contribuinte seja cada vez mais autônomo, como a declaração pré-preenchida, que traz informações já prontas, agilizando o preenchimento. Além da segurança, via site gov.br”, lembra o professor. Segundo a Receita Federal, a declaração pré-preenchida está disponível para 75% dos declarantes. Em 2022 esse percentual foi de 7% e de 24% em 2023.


Os comentários estão desativados.