Por Redação O Sul | 29 de setembro de 2026
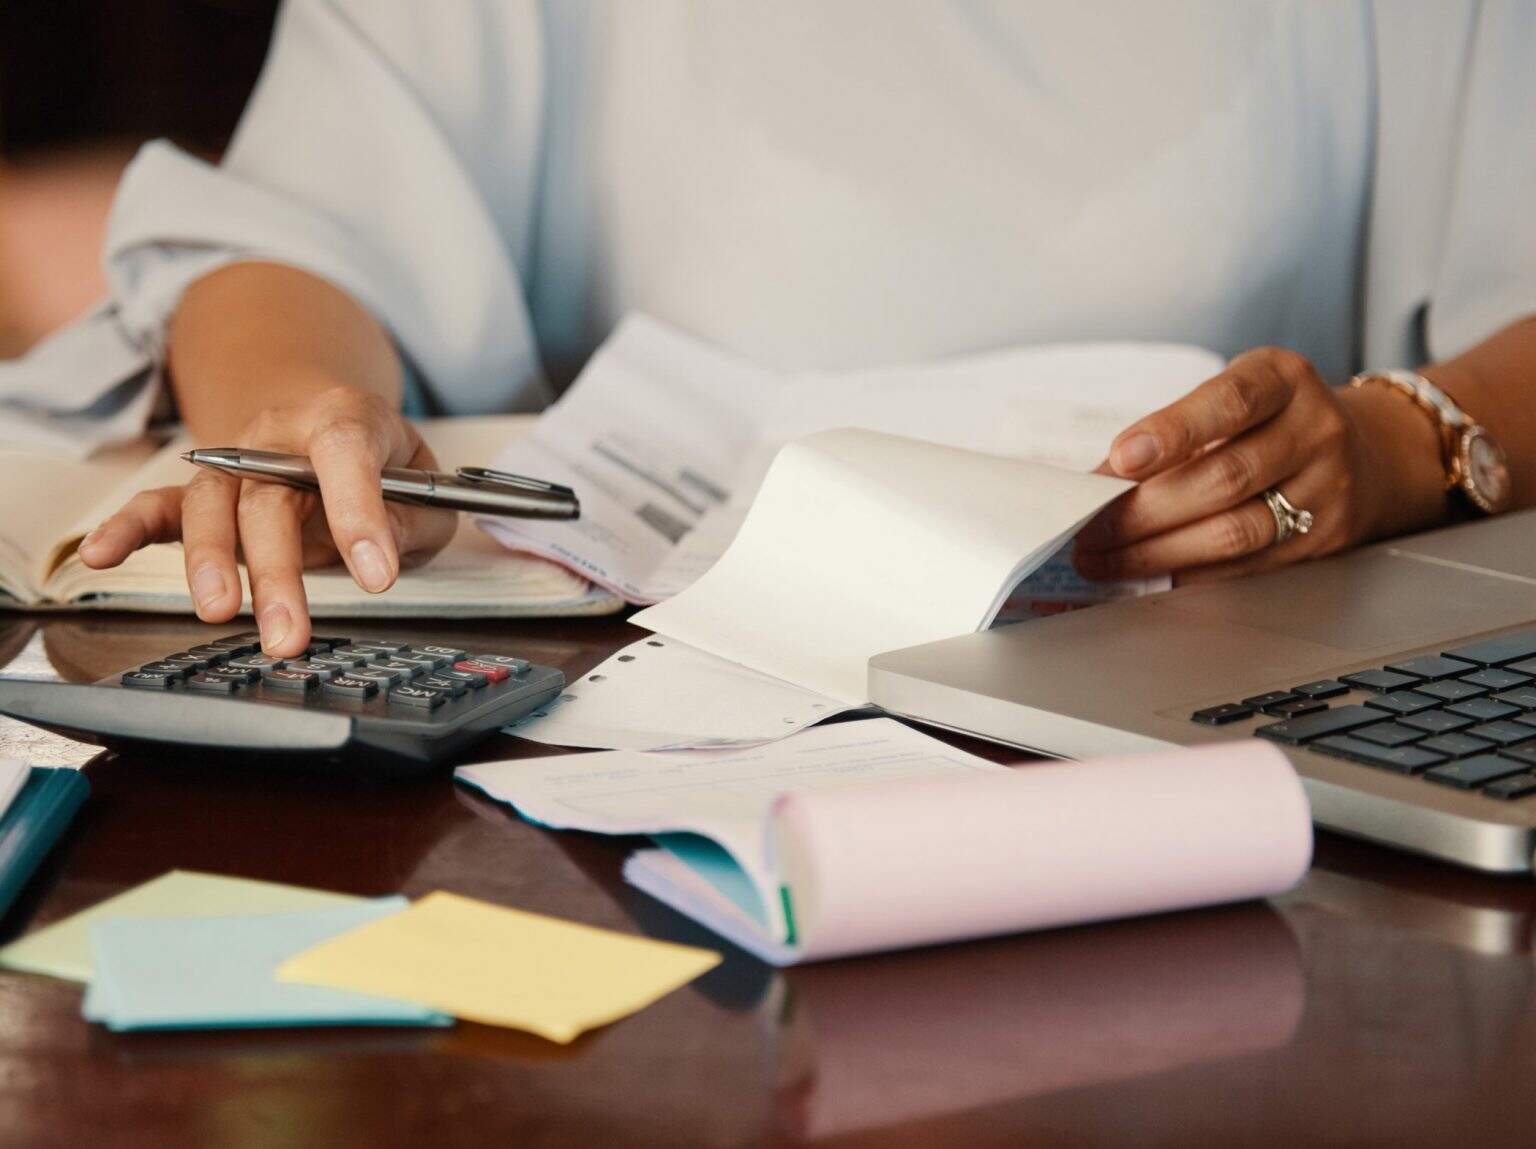
Ensinar o consumidor a compreender juros e avaliar sua capacidade de pagamento é fundamental, mas representa apenas um lado da equação
Foto: Agência BrasilEsta coluna reflete a opinião de quem a assina e não do Jornal O Sul. O Jornal O Sul adota os princípios editoriais de pluralismo, apartidarismo, jornalismo crítico e independência.
O crédito às pessoas físicas segue avançando no Brasil mesmo em um ambiente de juros elevados e orçamento familiar pressionado. Em junho, segundo o Banco Central, o saldo destinado às famílias chegou a R$ 4,6 trilhões, com crescimento de 10,8% em 12 meses.
O dado mostra a força desse mercado, mas levanta uma questão: estamos ampliando a inclusão financeira ou tornando o consumo cada vez mais dependente de renda futura?
O crédito permite antecipar consumo e distribuir no tempo o pagamento de bens cujo custo seria difícil absorver de uma só vez. É nesse contexto que modalidades como o Crédito Direto ao Consumidor (CDC) ganham relevância.
Financiar uma geladeira ou outros bens essenciais pode transformar uma necessidade imediata em despesa compatível com o fluxo de renda familiar. A questão se torna mais complexa quando o crédito deixa de ser instrumento de planejamento e passa a compensar, de forma recorrente, a insuficiência do orçamento. Nesse caso, compromete-se renda futura para sustentar o consumo presente.
Os indicadores ajudam a dimensionar essa fronteira. Em julho, 82% das famílias brasileiras tinham algum tipo de dívida, segundo a CNC, enquanto 29,8% registravam contas ou dívidas em atraso. Endividamento, por si só, não significa desequilíbrio. O alerta está na combinação entre dívida, inadimplência e custo do dinheiro.
É nesse ponto que o debate sobre crédito responsável precisa ir além da educação financeira. Ensinar o consumidor a compreender juros e avaliar sua capacidade de pagamento é fundamental, mas representa apenas um lado da equação. O outro está na arquitetura da oferta.
No ponto de venda, a decisão costuma ser orientada pelo valor da parcela. Já o custo total, o prazo, o CET e o efeito acumulado de diferentes compromissos são menos intuitivos. Uma prestação que cabe no orçamento hoje não necessariamente representa uma dívida sustentável durante todo o contrato.
Por isso, o mercado não deveria ser avaliado apenas pelo volume de crédito concedido. Importam também a qualidade desse crédito, o comprometimento da renda, a capacidade de pagamento e a adequação do produto ao consumidor.
Afinal, quando bem estruturado, o crédito transforma renda futura em capacidade de realização no presente. Mas, quando preenche continuamente a distância entre renda e despesas, pode transformar o consumo de hoje em restrição financeira amanhã.
* Jean Pachla, diretor de tecnologia e produtos da Viacerta
Esta coluna reflete a opinião de quem a assina e não do Jornal O Sul.
O Jornal O Sul adota os princípios editoriais de pluralismo, apartidarismo, jornalismo crítico e independência.


Verificação de Email - você receberá um email de confirmação após enviar o seu primeiro comentário, mas ele só será publicado depois que você clicar no link de verificação enviado para a sua conta de e-mail para confirma-lo. Os próximos comentários serão publicados automaticamente por 30 dias!