Por Redação O Sul | 26 de outubro de 2026
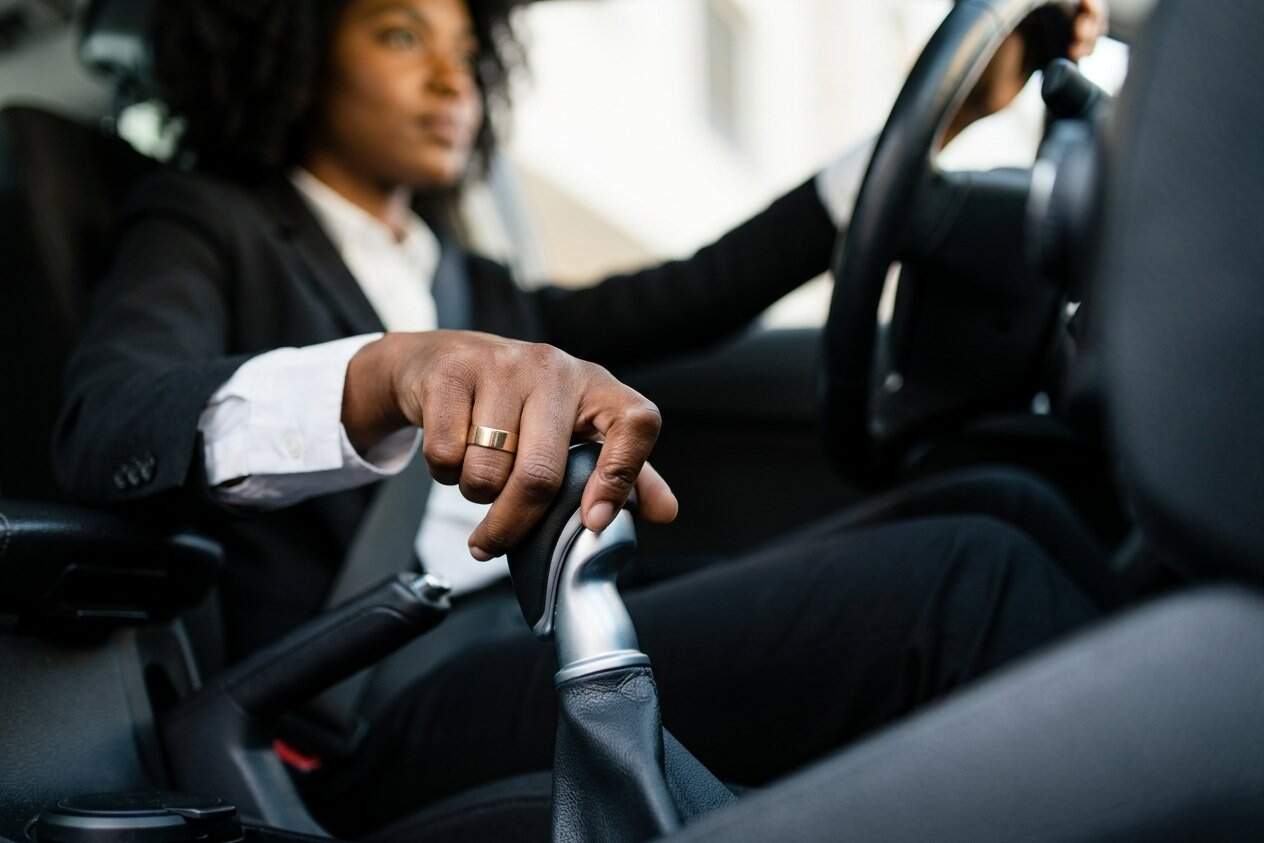
Por unanimidade, os integrantes da 20ª Câmara Cível do Tribunal de Justiça do Rio Grande do Sul (TJRS) mantiveram sentença determinando que uma empresa do segmento de seguros indenize por danos materiais e morais uma proprietária de veículo adqurido em 2024. A conclusão é de que houve negativa de cobertura após a constatação de graves defeitos no câmbio, poucos dias após a compra.
O julgamento em segunda instância teve relatoria da desembargadora Cláudia Lima Marques. Da condenação em primeiro grau foram modificados os critérios de correção monetária e incidência dos juros de mora, permanecendo integralmente as demais obrigações.
A situação remonta a janeiro daquele ano, quando a autora do processo adquiriu o carro em uma revendedora no município de Torres (Litoral Norte). Na mesma semana, a constatação de falhas no câmbio do tipo dupla embreagem motivou o acionamento do seguro, mas a operadora recusou a demanda.
Consta no processo que a cliente tentou solucionar a questão por vias extrajudiciais. Mesmo assim, permaneceu sem a necessária assistência e teve que arcar com as despesas relativas ao repararo do defeito, sem obter solução defintiva para o problema.
A ação também foi movida contra o estabelecimento comercial onde o automóvel havia sido comprado. Durante o processo, as partes firmaram acordo parcial, homologado judicialmente e que encerrou a demanda em relação à revendedora. Mas o processo prosseguiu contra a seguradora, responsável pela garantia mecânica.
Tramitação
Em abril passado, o juiz Emerson Silveira Mota, da 2ª Vara Cível da Comarca de Osório (Litoral Norte), condenou a seguradora ao pagamento de quase R$ 3.800 por danos materiais, referentes às despesas com diagnóstico e reparo do automóvel, além de R$ 5 mil por danos morais. A ré no processo ingressou com recurso.
A relatora do processo considerou indevida a negativa de cobertura, pois a seguradora não comprovou que as restrições contratuais utilizadas para recusar o pagamento haviam sido previamente informadas à consumidora. Sublinhou, ainda, que o documento entregue no momento da contratação excluía apenas os discos de embreagem.
Após o sinistro, porém, a seguradora alegou outras restrições, sem comprovar que a contratante tinha conhecimento prévio. “Não é possível, portanto, que a apelante amplie o alcance das exclusões por documento não previamente entregue nem demonstrado como conhecido pelas seguradas”, frisou a desembargadora Cláudia Lima Marques.
Ela ressaltou os deveres de informação, transparência e boa-fé que orientam os contratos de seguro, destacando que as informações fornecidas ao consumidor integram a relação contratual. Mencionou, ainda, dispositivos do Código de Defesa do Consumidor (CDC) que exigem conhecimento prévio das cláusulas restritivas e determinam que eventuais dúvidas de interpretação sejam resolvidas de forma mais favorável ao consumidor.
Quanto aos danos morais, o colegiado entendeu que a negativa de cobertura, baseada em restrições contratuais não informadas previamente, ultrapassou o mero descumprimento contratual e justificou a indenização às consumidoras. O recurso foi parcialmente provido para alterar os critérios de atualização dos valores da condenação.
A correção monetária deverá seguir o Índice Nacional de Preços ao Consumidor Amplo (IPCA), em substituição ao IGP-M, e os juros de mora serão calculados pela taxa Selic, deduzida a correção monetária. Acompanharam o voto da magistrada seus colegas Dilso Domingos Pereira e Glênio José Wasserstein Hekman..
(Marcello Campos)
Voltar Todas de Rio Grande do Sul


Verificação de Email - você receberá um email de confirmação após enviar o seu primeiro comentário, mas ele só será publicado depois que você clicar no link de verificação enviado para a sua conta de e-mail para confirma-lo. Os próximos comentários serão publicados automaticamente por 30 dias!