Por Redação O Sul | 31 de outubro de 2023
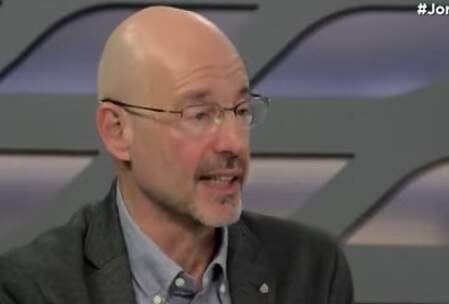
Ex-diretor do Banco Central (BC), Alexandre Schwartsman avalia que as últimas sinalizações do governo na área fiscal vão deixar o Brasil “mais medíocre” do que já é. “Vamos trabalhar com inflação mais alta, juros mais altos e crescimento mais baixo”, diz.
A preocupação com o rumo das contas públicas ganhou corpo quando o presidente Luiz Inácio Lula da Silva afirmou que o governo não atingirá o resultado primário zero no ano que vem. Na segunda-feira (30), o ministro da Fazenda, Fernando Haddad, se negou a responder se a gestão atual está comprometida com a meta de acabar com o déficit.
“Foi uma mensagem muito ruim. Eu acho que colabora no sentido de mostrar que o fundamento fiscal do País é ruim”, afirma.
Veja a seguir, trechos da entrevista:
1) Qual é o impacto da fala sobre o não cumprimento da meta de resultado primário zero no ano que vem?
É um reconhecimento de um fato que a gente já vem falando há algum tempo, de que as contas não fecham. Agora, uma coisa é a gente, do lado de fora, dizer que tem problema. No melhor cenário, a gente imagina que, se tem problema, (o governo) vai adotar medidas para corrigir. Mas o que vemos é: ‘tem problema, mas a gente não vai fazer.’ E, no caso, desautorizando diretamente o ministro da Fazenda. Não é à toa que Fernando (Haddad) teve uma reação tão ruim como a que ele teve hoje (segunda) de manhã. Eu estava vendo o vídeo (da entrevista coletiva), e ele estava profundamente irritado. Não respondeu. Porque ele não tem uma resposta para isso. Foi uma mensagem muito ruim. Eu acho que colabora no sentido de mostrar que o fundamento fiscal do País é ruim e o impacto foi imediato no mercado de juro.
2) Num cenário que estava mais difícil por causa do ambiente internacional…
Eu até acho que um mundo em que o juro lá fora é mais alto traz uma dificuldade adicional. Mas, concretamente, não tem uma relação tão direta entre o juro lá fora e o juro aqui dentro. Se pegar as taxas longas de juros, o (juro de) 10 anos real norte-americano e o de 10 anos real brasileiro, não tem uma relação de um para um. Você pode contornar essa restrição, desde que se tome medidas para reduzir o risco percebido. A diferença do juro real brasileiro relativamente ao juro real norte-americano pode ser pensada também como uma medida de risco fiscal. Se você tomar medidas nessa linha, não chega a virar um imperativo de que não pode baixar (a Selic) porque lá fora está subindo. Desse ponto de vista, mais sério do que os juros lá fora subindo, é que não estamos tomando os passos concretos para a redução do risco aqui dentro.
3) Podemos ver juros mais altos por um período maior, então?
Se você vem com uma política fiscal mais frouxa, a monetária tem de ser mais apertada. Não tem muito segredo. Não é por outro motivo que a gente viu a mudança no Focus. Estava trabalhando com 9% e puxou para 9,25%. O Banco Central já vai usar 9,25% nas suas simulações. Também é uma questão de governança. Ele pega a trajetória da Selic da sexta-feira anterior ao Copom. Já vai incorporar isso. Obviamente, não é esta semana que eles vão mudar o ritmo, provavelmente não é na próxima reunião que eles vão mudar o ritmo, mas eu acho que a gente pode ver alguma sinalização a este respeito.
4) Já havia uma série de incertezas em relação ao arcabouço. Muitas economistas apontavam que teria de ser revisto antes do fim do governo. Como fica a política fiscal do País agora?
Tem um prazo de validade nessas tentativas de segurar o gasto de cima para baixo, mas esse prazo está encolhendo. As metas fiscais aguentaram até 2007, 2008. O teto de gastos foi criado em 2016, implementado em 2017, e aguentou alguns anos. O novo arcabouço fiscal bateu recorde: está desfeito antes de começar a operar. O prazo de validade dele foi negativo. É um novo recorde para o País. Pode hastear a bandeira e cantar o hino. É um motivo para sentir orgulho de ser brasileiro.
5) E o País sobrevive sem uma regra fiscal, então? Como chega até 2026?
Até a Argentina sobrevive. A questão é como. Não vai ser muito legal. A gente vai trabalhar com inflação mais alta, juros mais altos e crescimento mais baixo. Vamos ficar mais medíocres do que já somos. Agora, vai acabar o País? Não. Precisa fazer muito mais força. Olha a Argentina tentando há gerações e ainda não conseguiram acabar com o país de vez.


Os comentários estão desativados.