Por Redação O Sul | 16 de junho de 2018
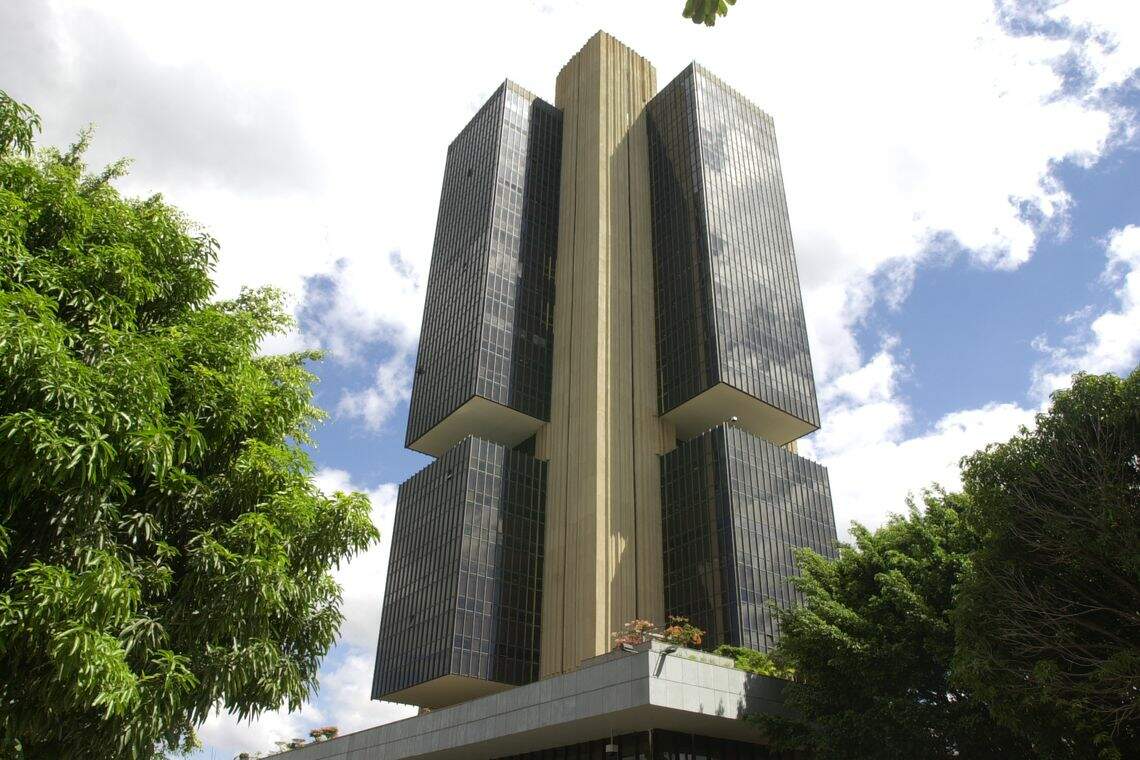
Mesmo com a redução da taxa básica de juros do País, a Selic, para o menor nível histórico, os juros do crédito ao consumidor caem em ritmo lento. Na próxima semana, o Copom (Comitê de Política Monetária) do BC (Banco Central) vai definir a Selic novamente e a expectativa do mercado financeiro é de manutenção da taxa em 6,5% ao ano.
Em maio, após um ciclo de cortes que começou em outubro de 2016, o Copom optou por manter a Selic em 6,5% ao ano. No início desse ciclo de reduções, a taxa passou de 14,25% para 14% ao ano. Entre outubro de 2016 e março deste ano, quando ocorreu o último corte, a Selic caiu 54,4%. Enquanto isso, a taxa média de juros para as famílias caiu 23,6%, ao passar de 74,33% ao ano, em outubro de 2016, para 56,79% ao ano, em abril de 2018. A taxa do cheque especial, uma das modalidades de crédito mais caras, passou de 328,52% para 320,96% ao ano.
No Relatório de Econômica Bancária, divulgado esta semana, o BC explicou que a Selic afeta os juros do crédito por meio de seu efeito no custo de captação, que é o custo que as instituições têm para conseguir dinheiro. “Entretanto, o custo de captação é uma média de diversas taxas de captação, que possuem maior ou menor ligação com a taxa Selic”, diz o BC.
Por exemplo, quando o dinheiro para os empréstimos vêm das cadernetas de poupança, o custo de captação está “bastante” ligado à taxa básica, quando a Selic está abaixo de 8,5% ao ano. Isso acontece porque a remuneração da poupança muda quando a Selic está abaixo de 8,5% ao ano. “O custo médio de captação depende também do volume de depósitos à vista, que não possuem qualquer remuneração – e, portanto, nenhuma conexão com a taxa Selic. Mas o custo de captação das instituições financeiras envolve também a remuneração de instrumentos de captação bastante ligados à taxa Selic, como CDBs [Certificados de Depósito Bancário] indexados ao CDI [Certificado de Depósito Interbancário]”, diz o BC.
Segundo a instituição, mesmo que reduções na taxa Selic sejam repassadas integralmente para as taxas de juros das operações de crédito, a queda nos custos do crédito será menor que dos juros básicos. Isso porque a Selic é apenas um dos ingredientes na formação do custo de crédito. “E, quanto menor for a participação da Selic no custo do crédito, como no caso de modalidades com altas taxas de inadimplência, menor será o impacto em termos percentuais”, diz o relatório.
Na composição das taxas de juros, segundo o BC, o custo da inadimplência responde pela maior parte (38,27%), depois vêm as despesas administrativas (25,55%) dos bancos, os tributos (22,13%) e o lucro (14,04%).
Concentração bancária
Para o professor de Finanças da Escola de Administração de Empresas da FGV (Fundação Getulio Vargas) Fabio Gallo, os juros poderiam estar mais baixos porque além de a Selic estar menor, a inadimplência das pessoas físicas também caiu: passou de 6,16%, em outubro de 2016, para 5,08%, em abril de 2017. “Realmente a inadimplência é alta, mas tem sido estabilizada para baixo nos últimos anos. Ainda temos perto de 60 milhões de brasileiros negativados, mas esse número não tem crescido”, disse Gallo.
Para o professor, o problema está na concentração bancária, com poucos bancos atuando no mercado. Em 2017, os quatro maiores bancos do País – Itaú-Unibanco, Bradesco, Banco do Brasil e Caixa Econômica Federal – concentraram 78,51% do crédito do País. “A concentração bancária explica muito isso. Os bancos podem manter o nível de ganhos como desejarem”, diz Gallo.
Para o BC, maior concorrência entre os bancos não requer necessariamente menor nível de concentração bancária. “O Banco Central monitora a concentração do Sistema Financeiro Nacional e está atento aos riscos para o sistema e aos possíveis efeitos sobre o spread [diferença entre taxa de captação do dinheiro pelos bancos e a taxa cobrada dos clientes] bancário e outros preços. Entretanto, a relação entre concentração e spreads não é tão direta quanto o senso comum pode sugerir”, pondera no Relatório de Economia Bancária. De acordo com o BC, outros fatores estruturais são importantes para se explicar o custo do crédito: despesas administrativas, impostos, margem financeira (lucro) e inadimplência. De acordo com o relatório, em 2016, o Brasil estava no grupo de países com os sistemas bancários mais concentrados, o que inclui Austrália, Canadá, França, Holanda e Suécia.


Os comentários estão desativados.