Por Redação O Sul | 6 de novembro de 2026
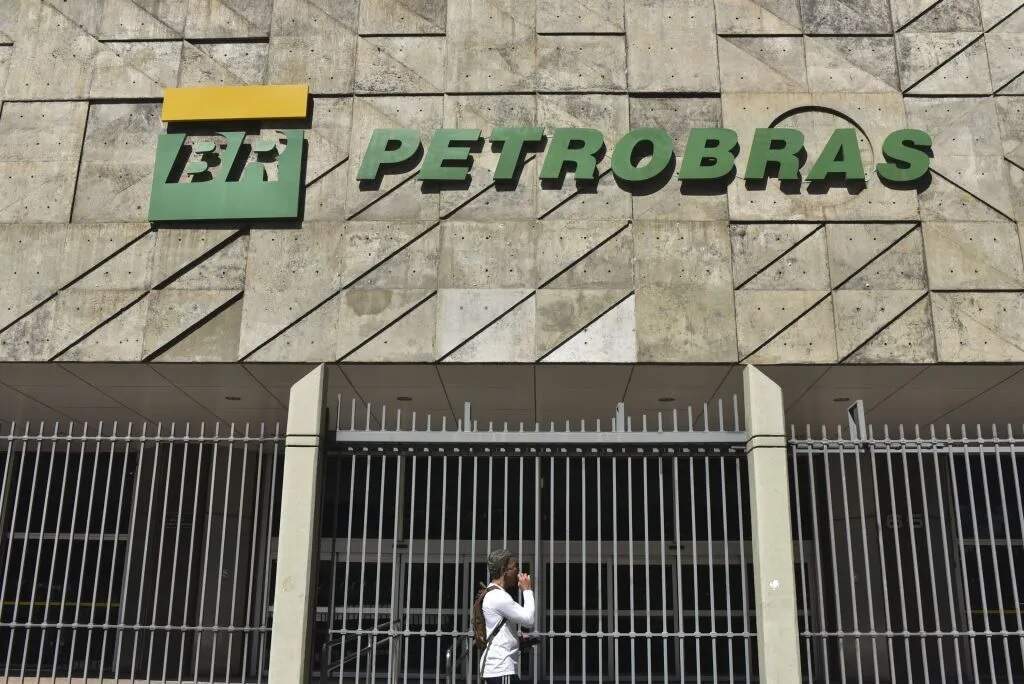
A forte desvalorização do Brent arrasta as ações da Petrobras (PETR3; PETR4) para a terceira semana consecutiva de queda. Assim, os papéis caminham para registrar o pior desempenho semanal desde o período de 19 a 22 de fevereiro de 2021.
Na ocasião, os papéis acumularam desvalorização superior a 20%, em meio às ameaças do então presidente Jair Bolsonaro de intervir na política de preços da companhia, à época comandada por Roberto Castello Branco.
Com as perdas de 1,10% (ON) e 1,28% (PN) nessa sexta-feira (6), as ações acumulam desvalorização de 14%, nos últimos quatro pregões, até aqui. Com isso, a Petrobras registra a maior queda entre os 76 ativos da carteira do Ibovespa no período.
A forte correção desta semana acompanha os sinais de avanço nas negociações diplomáticas entre Estados Unidos e Irã, o que volta a enfraquecer a cotação da commodity energética.
Ainda assim, as ações da Petrobras permanecem acima dos níveis registrados antes do início do conflito, no fim de fevereiro de 2026. Na ocasião, os papéis fecharam a R$ 41,76 (ON) e R$ 38,34 (PN). Agora, a ON é negociada a R$ 51,39, enquanto a PN em R$ 45,14.
A valorização acumulada desde então levou a Petrobras a quebrar mais de 20 recordes de valor de mercado, até alcançar a marca inédita de R$ 819,8 bilhões, em 16 de outubro. Atualmente, a companhia está avaliada em R$ 628,2 bilhões, mais de R$ 100 bilhões acima dos R$ 532,2 bilhões registrados antes do conflito.
Apesar da pressão recente, analistas não veem espaço para uma correção tão intensa a ponto de levar as ações de volta aos níveis pré-conflito. Entre os fatores que sustentam uma visão mais construtiva para a estatal estão os avanços na Margem Equatorial e as perspectivas de crescimento da produção.
“Difícil imaginar que a Petrobras devolva tudo pelo fim do conflito. Acho que seguirá atraindo os investidores com esses anúncios positivos na Margem Equatorial”, diz o estrategista-chefe da Sincra, Gustavo Cruz.
O sócio e analista da Ajax Asset, Rafael Passos, compartilha dessa avaliação. Para ele, a volatilidade do petróleo e as incertezas geopolíticas aumentam a cautela no curtíssimo prazo, mas não comprometem a perspectiva mais construtiva para a companhia.
A visão se apoia na produção crescente, na forte geração de caixa, no Capex (investimento) estável e no valuation (valor do ativo) mais baixo em relação aos pares, fatores que podem favorecer a recuperação das ações e a entrada de recursos no papel.
A Petrobras divulga o balanço do terceiro trimestre na próxima terça-feira (10). Pelas estimativas apuradas pelo Prévias Broadcast, o desempenho operacional robusto entre julho e setembro deve compensar o impacto da queda do petróleo Brent no mercado internacional, de cerca de US$ 8 por barril no período.
A expectativa é de lucro líquido ajustado, excluídos eventos exclusivos, de US$ 8,82 bilhões no terceiro trimestre, ante US$ 5,235 bilhões em igual período de 2025.
A receita deve alcançar US$ 34,18 bilhões, alta anual de 45,59%. Já o Ebitda (lucro antes de juros, impostos, depreciação e amortização) ajustado por eventos exclusivos deve crescer 56,27%, para US$ 18,33 bilhões.
Olho nos dividendos
Além dos resultados operacionais, a geração de caixa deve continuar no radar dos investidores, especialmente pelas perspectivas de remuneração aos acionistas. A XP estima que a Petrobras poderá gerar US$ 4,8 bilhões em fluxo de caixa livre ao acionista (FCFE), em linha com a projeção do BTG, de US$ 4,9 bilhões.
Nesse cenário, os analistas consultados pela Broadcast mantêm uma perspectiva construtiva para os dividendos ordinários. A média das estimativas aponta para uma remuneração de US$ 3,54, com projeções que variam de US$ 3,10 a US$ 4,20 entre as casas consultadas.
Além dos resultados trimestrais, o Morgan Stanley vê espaço para que a forte geração de caixa abra caminho para distribuições adicionais aos acionistas em 2027.
“A alocação disciplinada de capital continua sendo uma prioridade fundamental. Os dividendos seguem atrelados ao fluxo de caixa livre, com a previsão de dividendos extraordinários até 2027”, destaca o banco, em relatório.
Passos, da Ajax Asset, também vê espaço para uma remuneração mais robusta aos acionistas.
“Com o aumento da produção, a geração de caixa mais robusta e um Capex relativamente estável, a Petrobras terá espaço para distribuir mais recursos aos acionistas, o que sustenta a perspectiva de retomada dos dividendos”, estima. As informações são do jornal O Estado de S. Paulo.


Verificação de Email - você receberá um email de confirmação após enviar o seu primeiro comentário, mas ele só será publicado depois que você clicar no link de verificação enviado para a sua conta de e-mail para confirma-lo. Os próximos comentários serão publicados automaticamente por 30 dias!