Por Redação O Sul | 28 de julho de 2023
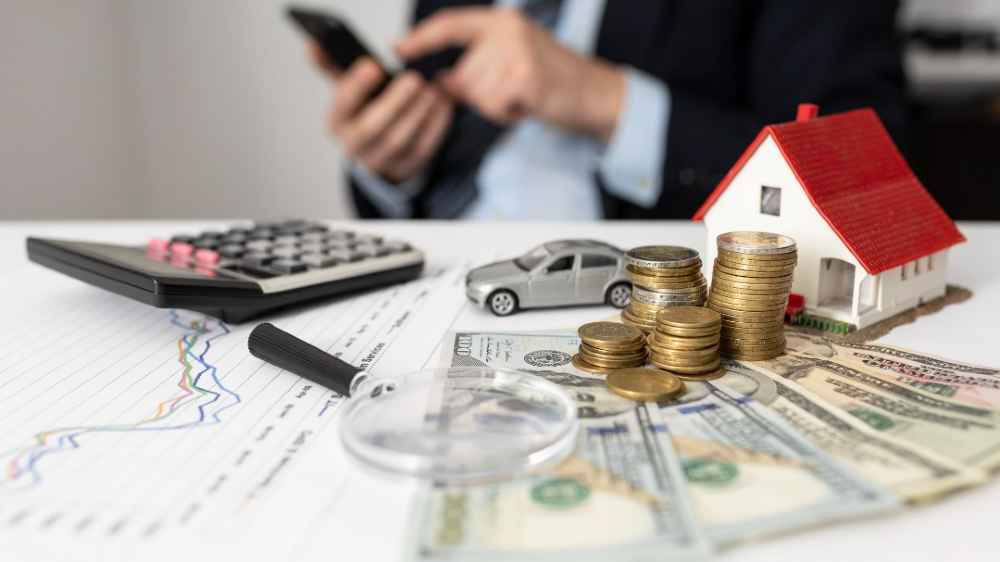
A discussão da Reforma Tributária tem colocado em debate o sistema de tributação brasileira e, entre as mudanças, um ponto de discussão é sobre a tributação de heranças no Brasil. Isso porque, na internet, circulam informações falsas sobre como se dará o processo de taxação desses impostos e, em alguns casos, com a afirmação equivocada de que a Reforma Tributária colocará um ponto final neste direito. Confira agora quais são as verdadeiras mudanças previstas e os impactos dessas modificações na tributação de bens herdados.
A interpretação de que a Reforma pode determinar o fim do direito à herança no Brasil é falsa. Segundo Norberto Lednick Junior, advogado especialista em direito tributário, o direito à herança não está em discussão no texto-base no Congresso, visto que é garantido pela Constituição Federal em uma cláusula pétrea e, por isso, não pode ser alterado, ao menos que haja uma nova Constituição Federal.
O que a Reforma Tributária muda sobre o direito à herança?
O especialista explica que o que está em discussão no Projeto da Reforma Tributária são mudanças no Imposto sobre Transmissão Causa Mortis, que se darão da seguinte maneira: relativos a bens móveis, títulos e créditos, que, atualmente, são devidos ao Estado onde se processa o inventário ou arrolamento, passarão a ser devidos ao Estado onde era domiciliado o de cujus; e serão progressivos em razão do valor da transmissão.
O projeto também prevê que a partir da data da publicação da Emenda Constitucional e, até que seja editada Lei Complementar que defina a qual Estado deve ser recolhido o imposto, caso o de cujus possuía bens, era residente ou domiciliado ou teve o seu inventário processado no exterior, ele será devido: relativamente a bens imóveis e respectivos direitos, ao Estado onde se localizar o bem; relativamente a outros bens, ainda que situados no exterior, ao Estado onde era domiciliado, ou, se domiciliado ou residente no exterior, onde tiver domicílio o herdeiro ou legatário.
Dessa forma, o texto que deve seguir para aprovação no Senado Federal não tem poder para encerrar a transmissão de herança a herdeiros, mas, sim, para modificar o processo de tributação, a regra de progressividade na taxação e demais alterações no processo de elaboração do inventário.
“A Constituição Federal de 1988 garante o direito à propriedade e o direito de herança (artigo 5º, XXII e XXX)”, explica Norberto Lednick Junior.



Os comentários estão desativados.