Por Redação O Sul | 10 de janeiro de 2018
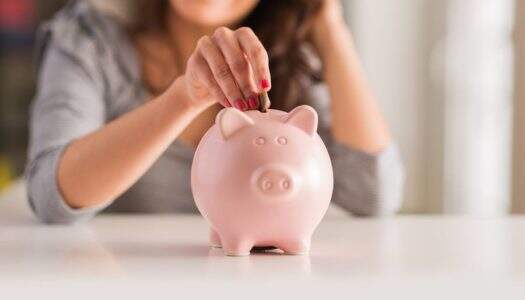
Com a inflação oficial do País no menor nível em 18 anos, a caderneta de poupança teve em 2017 o maior ganho real (descontada a alta generalizada dos preços) desde 2006.
A rentabilidade nominal da aplicação foi de 6,93% durante o ano. Desconsiderada a inflação medida pelo IPCA, que ficou em 2,95% em 2017, o ganho real para o poupador chegou a 3,88%, segundo levantamento da provedora de soluções financeiras Economatica.
Desde 1999, quando o governo passou a adotar o IPCA como medida oficial para a inflação, o rendimento da poupança não superou o indicador em apenas dois anos: 2002 e 2015
Rendimento reduzido
A rentabilidade da poupança ficou menor a partir de setembro do ano passado, quando o Banco Central reduziu Selic (a taxa básica de juros) de 9,25% para 8,25% ao ano.
O motivo é que uma regra de maio de 2012 determina que toda vez que a Selic ficar abaixo de 8,5%, a correção anual das cadernetas deve ser limitada a um percentual equivalente a 70% dessa taxa mais a variação TR (Taxa Referencial), que é calculada pelo BC.
Já quando a Selic está acima de 8,5% ao ano, o rendimento das cadernetas é limitado a 6,17% ao ano mais a TR.
Mais depósitos que saques
Após dois anos de retiradas líquidas, a caderneta de poupança voltou a atrair investimentos em 2017, segundo o Banco Central.
Os depósitos superaram os saques em R$ 17,12 bilhões no ano.
Isso aconteceu em um cenário de volta do crescimento do PIB (Produto Interno Bruto) e do emprego, de cortes na taxa básica de juros e também da liberação dos saques das contas inativas do FGTS – que injetou R$ 44 bilhões na economia.
Investimento mais tradicional
A caderneta de poupança é o investimento mais tradicional e popular do Brasil. Ela foi criada no século 19 para proteger o dinheiro da inflação e garantir o poder de compra. O dinheiro é acrescido de juros mensalmente, 30 dias depois da data da aplicação.
É um investimento simples de ser feito e isento de imposto de renda e taxas de administração. Por outro lado, o retorno é baixo comparado a outras aplicações financeiras, como os títulos públicos e os CDBs de bancos.
Vale a pena?
Apesar da baixa rentabilidade, especialistas avaliam que a poupança pode ser uma boa opção de investimento em algumas situações. Por exemplo:
Para pessoas com pouco dinheiro guardado;
Para quem busca aplicações de curto prazo;
Para quem quer ter um “fundo de reserva” no caso de emergências, já que o dinheiro pode ser sacado a qualquer momento.


Os comentários estão desativados.