Por Redação O Sul | 28 de setembro de 2020
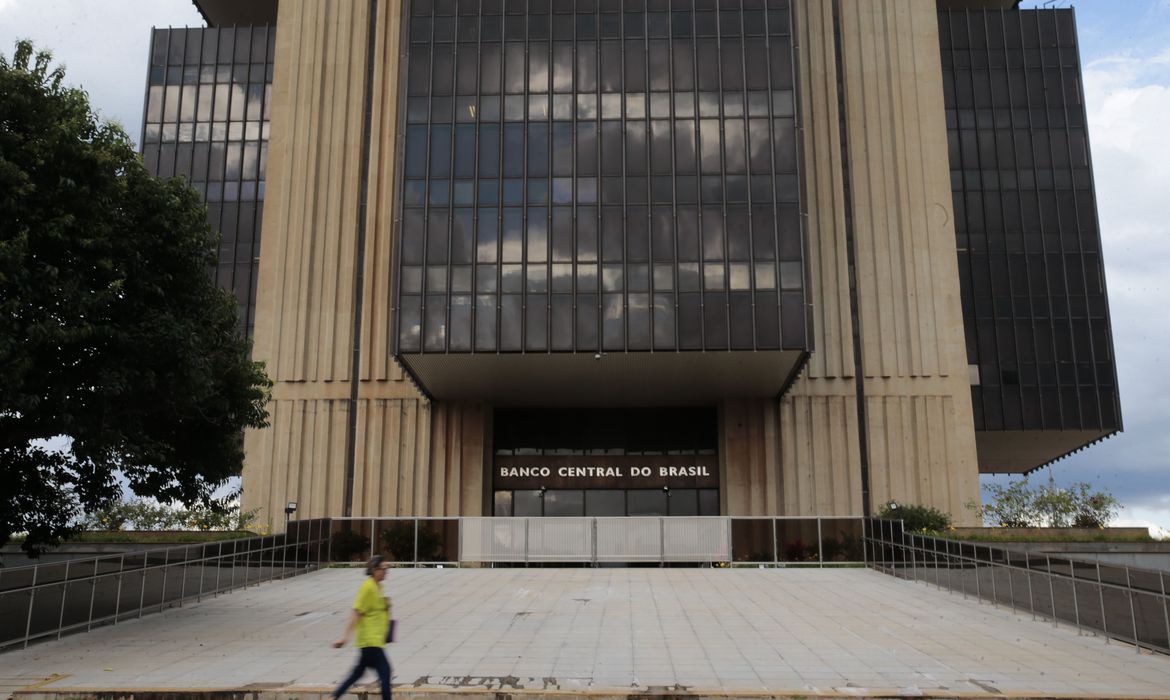
Benefícios aos clientes, diversificação de serviços e investimento em novas plataformas e parcerias estratégicas. A chegada do Pix, dentro de pouco mais de um mês, já acirrou a concorrência entre grandes bancos e fintechs, que vêm buscando diferenciais para manter e ampliar a carteira de correntistas.
Criado pelo BC (Banco Central), o efeito mais evidente do novo serviço – que permitirá fazer pagamentos e receber transferências 24 horas por dia, de maneira instantânea e sem custo para a pessoa física que faz a operação – será a redução do uso dos atuais DOCs e TEDs, explicam especialistas.
Como os bancos tradicionais hoje cobram por transferências, eles já planejam contrabalançar a futura perda de receita reforçando a participação em outras áreas, como as de crédito e financiamento. Os bancos digitais, por outro lado, valem-se da proximidade com o cliente e de parcerias para entrar nesta nova fase do sistema financeiro.
Claudio Gallina, da agência de classificação de risco Fitch, diz que a perda de receita dos bancos deve ser de até 2%, mas que as instituições mais eficientes poderão até aumentar a rentabilidade com ganhos de eficiência e menor gasto com estruturas físicas.
O Itaú calcula que o impacto em suas receitas com a adoção do Pix e a consequente redução das modalidades tradicionais de transferência seja de cerca de 1%. Mas Ivo Mosca, superintendente de pagamentos instantâneos do banco, vê um potencial de ganho enorme com o Pix, devido à facilidade do sistema e à redução dos custos:
“Com a pandemia, muitos clientes já partiram para o mundo digital, com abertura de contas virtuais. Agora, com o Pix, a fatia de mercado (bancarizada) deve crescer, estamos falando de incluir dezenas de milhões de pessoas no sistema.”
Em sua opinião, DOCs e TEDs devem ter uma diminuição de até 70% nos próximos anos: “Grandes empresas podem manter o uso (de DOCs e TEDs), porque têm uma infraestrutura instalada de sistemas de automações e negociação tarifária dados os altos valores das transações.”
Para Breno Lobo, chefe de subunidade do Departamento de Competição e Estrutura do Mercado Financeiro do BC, a estimativa é que essas formas tradicionais de transferências desapareçam em até dez anos.
O Santander tem investido em uma campanha massiva para que seus clientes façam o pré-cadastro para usar o Pix, mas que também visa a conquistar clientes de outras instituições. No Pix, o cliente pode usar o CPF, o e-mail ou o número de celular como chave para o recebimento de uma transferência, mas cada chave só pode estar relacionada a uma conta específica.
O Santander contratou a atriz Ana Paula Arósio para divulgar sua plataforma e ofereceu a quem fizesse o cadastro dez dias sem juros no cheque especial. Segundo Marcelo Labuto, diretor-executivo do segmento voltado à pessoa física da instituição, a ideia é convencer quem se cadastrou a ficar no banco e ganhar mercado: “Haverá um impacto negativo na receita quando o cliente deixar de utilizar DOCs e TEDs tarifados, mas acreditamos que, com a vinda de novos clientes, ganharemos transnacionalidade de outras formas.”
Para Cristina Junqueira, cofundadora do Nubank, a fintech larga na frente por já oferecer no ambiente digital opções de transações sem custo. Mesmo assim, a empresa tem buscado crescimento e diversificação por meio de aquisições, como a da corretora Easynvest. “Os grandes bancos ganham milhões com produtos (como TEDs), o que já não ocorre com a gente. No caso do Pix, nossos clientes não vão ter custo para fazer nem para receber a transferência, assim como as pessoas jurídicas”, adianta Cristina.
Pelas diretrizes do BC, as pessoas físicas não pagarão tarifa para fazer transferências ou pagamentos com Pix, mas poderão ser cobrados no recebimento, a depender da frequência e do tipo de pagamento. Pessoas jurídicas também poderão ser tarifadas.
O C6 Bank, antevendo a chegada do Pix, firmou uma parceria com a operadora Tim, já que uma das maneiras de usar o Pix é fornecendo o número de celular. “Avaliamos que a telefonia será a principal chave nas transações do Pix. Ter uma parceria com uma grande empresa do setor é importante porque nos ajuda a levar essa novidade a um número maior de consumidores”, ressalta Maxnaun Gutierrez, sócio responsável por produtos e pessoa física do C6.
O BB (Banco do Brasil) também está se preparando para a chegada do Pix. Para compensar as eventuais perdas de receitas com DOCs e TEDs, a instituição pretende reforçar sua presença nas diversas áreas do mercado financeiro para atrair novos clientes, especialmente no digital: “Nosso diferencial é que temos uma prateleira de produtos variados, como seguridade, cartão, investimento, crédito, financiamento. O trabalho será focado em ampliar essa oferta”, destaca Edson Costa, diretor dos meios de pagamento do BB. As informações são do jornal O Globo.



Os comentários estão desativados.